Transcription intégrale de l’épisode (elle dévoile toutes les surprises)
Question au lecteur
Un billet de 50 euros. Combien vaut le papier sur lequel il est imprimé ?
- Autant que ce qui est écrit dessus
- Environ 5 €
- Quelques centimes (bonne réponse)
Si vous répondez « Autant que ce qui est écrit dessus » :
Beaucoup moins : quelques centimes.
Si vous répondez « Quelques centimes » :
Exactement.
Un billet ne coûte que quelques centimes à fabriquer. Sa valeur n’est pas dans le papier.
Sa valeur est dans votre tête. Et dans celle de tous les autres.
Ce billet vaut 50 euros parce que vous êtes sûr que le boulanger l’acceptera. Et le boulanger l’accepte parce qu’il est sûr que son fournisseur l’acceptera.
La pierre au fond de la mer
L’argent n’est ni de l’or ni du papier. C’est une fiction à laquelle nous croyons tous en même temps.
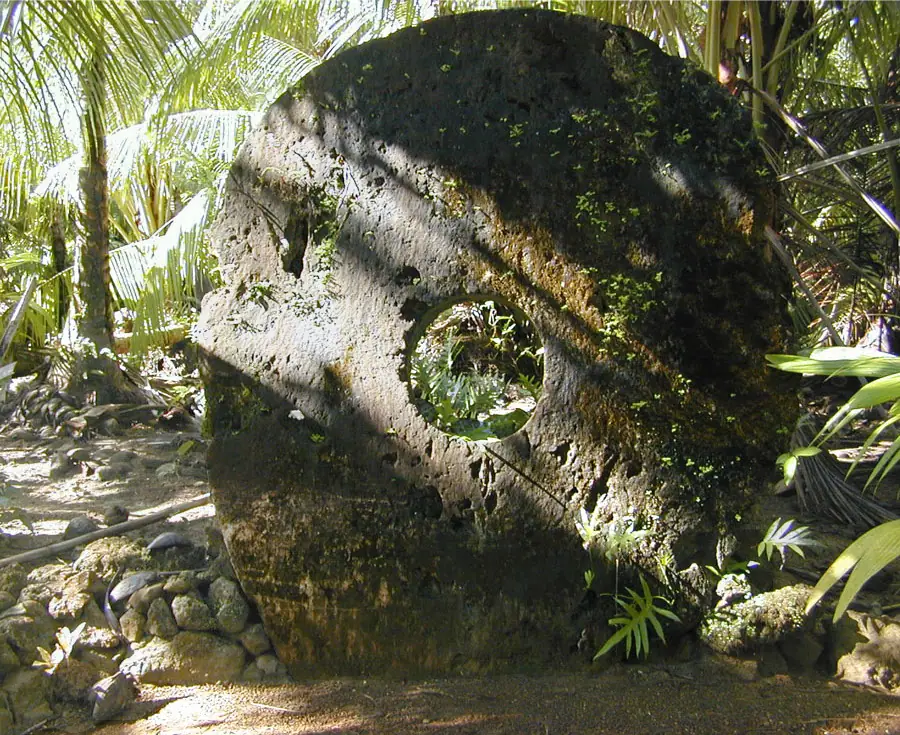
Micronésie, île de Yap. Pendant des siècles, ses habitants ont utilisé comme monnaie d’immenses disques de pierre, les rai, taillés dans une roche rapportée de Palaos, à 400 kilomètres. Certains mesurent plus de trois mètres et pèsent plusieurs tonnes.
Eric Guinther · CC BY-SA 3.0Quand une pierre change de propriétaire, on ne la déplace pas. Tout le village sait simplement qu’elle appartient désormais à quelqu’un d’autre.
Il y a mieux. Un jour, une pierre gigantesque, rapportée en pirogue, a sombré dans une tempête, non loin de la côte. Personne ne l’a jamais revue. Mais l’équipage a juré qu’elle était magnifique, et le village a continué de la compter dans la fortune de son propriétaire.
Pendant des générations, la famille la plus riche de l’île a donc été riche… d’une pierre posée au fond de la mer, que personne n’avait vue.
C’est exactement votre compte en banque.
Vous n’avez jamais vu votre argent. Ce sont des lignes dans un registre, auxquelles tout le monde a décidé de croire.
La monnaie n’est ni l’or, ni le papier, ni la pierre. C’est une mémoire partagée de qui doit quoi à qui, et la confiance que les autres l’accepteront demain.
Tant que tout le monde y croit, ça marche. Et le jour où tout le monde doute en même temps…
Expérience interactive
La rumeur
Vous êtes l’un des vingt clients d’une banque parfaitement saine. Mais une rumeur circule. Chaque jour, vous décidez : laisser votre argent, ou le retirer.
Le lecteur joue un client d’une banque saine dont seule une petite part des dépôts reste au coffre. Au fil des jours, la rumeur enfle et d’autres clients retirent leur argent ; si trop de clients se présentent, la banque ne peut plus payer.
Une banque saine peut s’effondrer parce que tout le monde croit qu’elle va s’effondrer.
Les banques ne gardent au coffre qu’une petite part des dépôts : le reste est prêté. Si tous les clients viennent le même jour, l’argent n’y est pas. La peur de la faillite provoque la faillite.
C’est une prophétie autoréalisatrice. Pour l’enrayer, les États garantissent aujourd’hui les dépôts : en France, jusqu’à 100 000 € par personne et par banque. La garantie ne sert presque jamais… puisque tout le monde sait qu’elle existe.
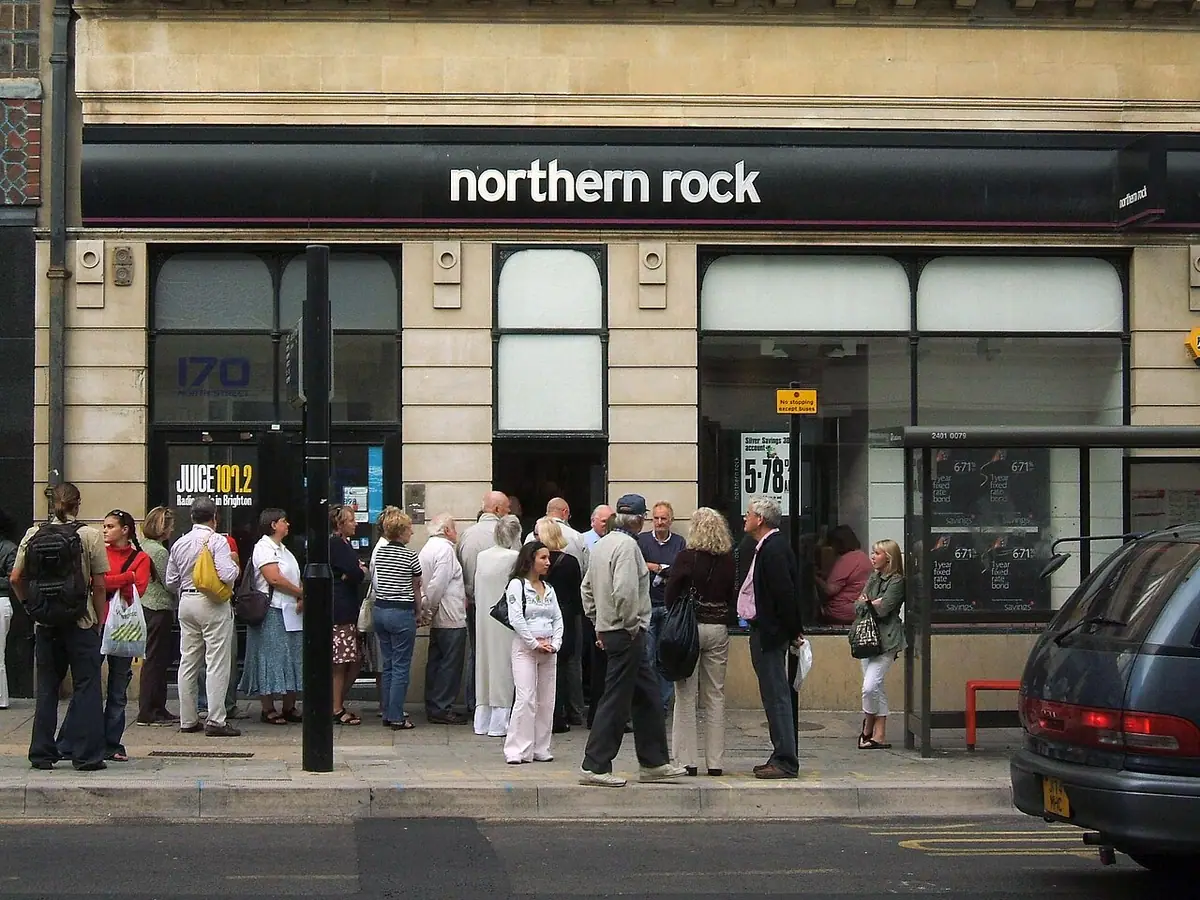
Septembre 2007 : au Royaume-Uni, des files d’attente se forment devant les agences de la banque Northern Rock. C’est la première panique bancaire du pays depuis plus d’un siècle.
Dominic Alves · CC BY 2.0Mars 2023, en Californie : les clients de la Silicon Valley Bank retirent 42 milliards de dollars en une seule journée, depuis leurs téléphones. La banque ferme le lendemain. Les rumeurs vont désormais à la vitesse d’Internet.
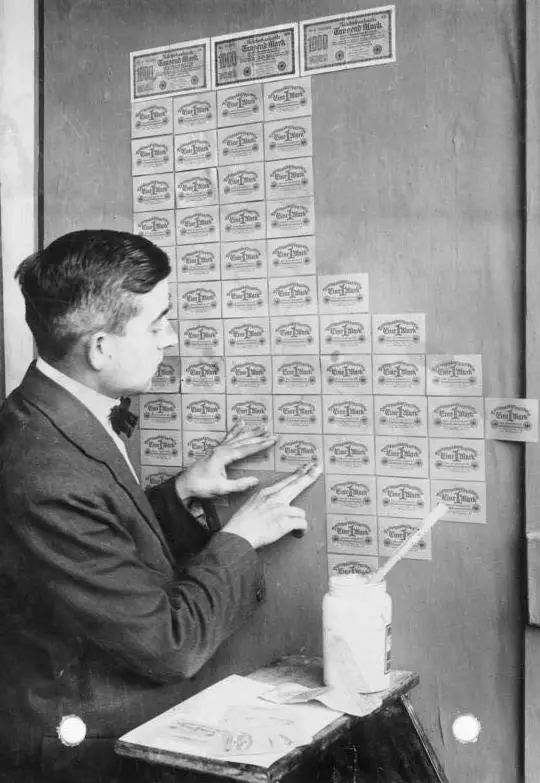
Allemagne, 1923. La confiance dans le mark s’effondre : les prix doublent tous les trois ou quatre jours. En novembre, un pain coûte des centaines de milliards de marks. Des billets servent de papier peint : ils coûtent moins cher.
Georg Pahl (Bundesarchiv) · CC BY-SA 3.0 deDes ouvriers sont payés deux fois par jour, et courent dépenser leur salaire avant qu’il ne fonde. Les économies d’une vie ne suffisent plus à acheter un timbre.
Cent ans plus tard, la peur de l’inflation fait encore partie de la mémoire allemande.
Question au lecteur
On vous fait goûter deux verres du même vin. On vous dit que l’un coûte 10 €, l’autre 90 €. Lequel préférez-vous ?
- Celui à 90 €
- Celui à 10 €
- Aucune différence
En 2008, des chercheurs ont fait l’expérience sous scanner. Les volontaires préféraient le vin présenté comme cher, et une région de leur cerveau liée au plaisir s’activait davantage. Le prix ne change pas seulement votre jugement : il change le plaisir lui-même.
22 mai 2010 : un programmeur de Floride, Laszlo Hanyecz, paie deux pizzas 10 000 bitcoins. C’est l’un des tout premiers achats avec cette monnaie numérique, qui ne vaut alors presque rien. À son sommet, cette somme a valu plus d’un milliard de dollars.
Le bitcoin n’a rien de matériel : c’est un registre, copié sur des milliers d’ordinateurs. Une pierre de Yap numérique.
Fiction partagée. Une réalité qui n’existe que parce que beaucoup de gens y croient ensemble : la monnaie, les nations, les lois, les entreprises. Elle n’est pas fausse : elle est collective.
Une confidence : ce site est né, il y a quelques années, pour parler d’épargne, de budget et d’intérêts composés. Nous avons fini par trouver la question plus passionnante encore que la réponse : non pas « comment placer son argent », mais « pourquoi y croyons-nous tous ».
L’argent tient tant que nous lui accordons notre confiance. Mais une autre ressource est devenue plus précieuse encore, et des milliers d’ingénieurs travaillent chaque jour à vous la prendre. Vous êtes en train de la dépenser.
Sources
- William Henry Furness III, The Island of Stone Money, 1910 ; Milton Friedman, « The Island of Stone Money », 1991.
- Douglas Diamond et Philip Dybvig, « Bank runs, deposit insurance, and liquidity », Journal of Political Economy, 1983.
- Banque d’Angleterre, rapports sur Northern Rock, 2007-2008 ; FDIC, rapport sur la faillite de Silicon Valley Bank, 2023.
- Adam Fergusson, When Money Dies: The Nightmare of the Weimar Hyperinflation, 1975.
- Hilke Plassmann et al., « Marketing actions can modulate neural representations of experienced pleasantness », PNAS, 2008.
- Yuval Noah Harari, Sapiens, 2015 (sur les fictions partagées).